Créditos hipotecarios del Banco de La Pampa: exigen un tope del 25% en las cuotas y protecciones frente al sistema UVA
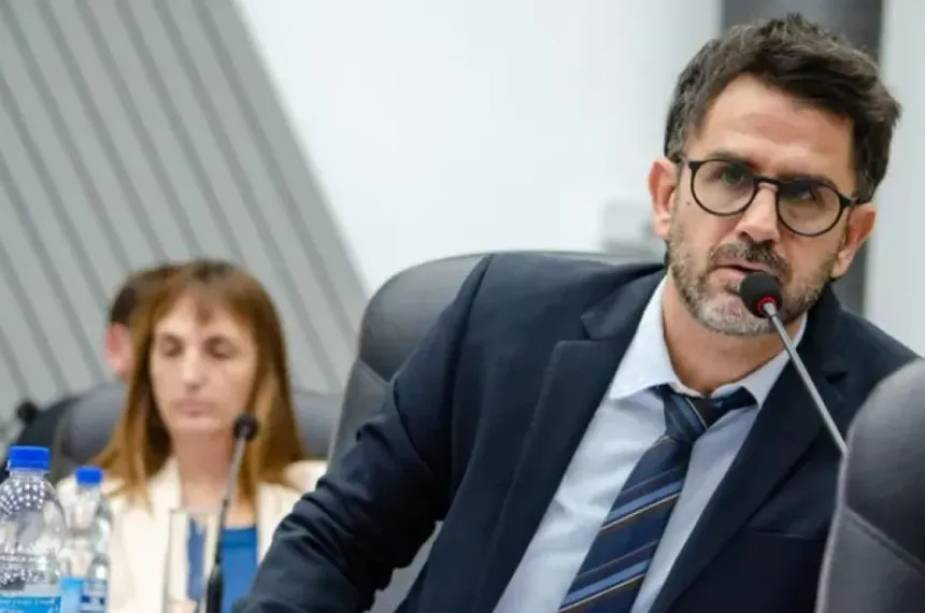
Luego de que la entidad financiera accediera a recursos del FGS para financiar viviendas, el diputado provincial Espartaco Marín exigió implementar salvaguardas para proteger a las familias adjudicatarias.
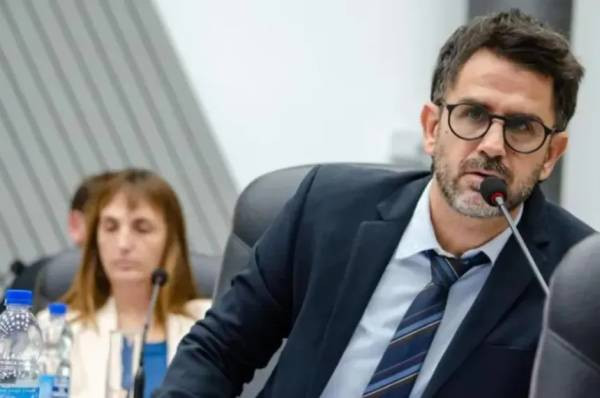
El legislador provincial del bloque FreJuPa, Espartaco Marín, formuló una serie de exigencias y pautas operativas de cara al próximo relanzamiento de los créditos hipotecarios del Banco de La Pampa. El posicionamiento se conoció luego de que la institución bancaria provincial confirmara la obtención de recursos en la licitación del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES destinados al financiamiento de primeras viviendas.
El diputado trajo a la memoria que, en octubre de 2024, el bloque oficialista había presentado formalmente ante la entidad una propuesta bautizada como "Procrear Pampeano". En este sentido, subrayó la relevancia de que la estructura final de los préstamos incluya garantías sólidas de sostenibilidad para los grupos familiares beneficiarios.
Condiciones operativas y protecciones para los tomadores
Dentro de las propuestas elevadas para la reglamentación del programa, Marín hizo hincapié en fijar un límite de afectación de ingresos que garantice que la cuota mensual no rebase el 25 % de los sueldos del grupo familiar. A su vez, pidió que la línea de crédito se enfoque de manera prioritaria en los sectores de ingresos medios.
En relación al sistema de actualización, el parlamentario recomendó incorporar la alternativa de poner un techo a los aumentos a través del Coeficiente de Variación Salarial (CVS), con el fin de morigerar la inestabilidad de la modalidad UVA, tomando como parámetro el esquema utilizado por el Banco Nación.
Por otro lado, sugirió utilizar dividendos del propio banco para subsidiar la tasa de interés que se suma al capital indexado, al tiempo que requirió incorporar un periodo de gracia inicial para prevenir la superposición entre el pago de la cuota y el gasto de un alquiler.
Facilitar el acceso está bien. Garantizar que las familias puedan pagar, también.
Comentarios de lectores 0
Todavía no hay comentarios. Podés ser el primero en opinar.
Dejá tu comentario