Cuestionan en La Pampa las condiciones de los créditos hipotecarios lanzados por el banco provincial
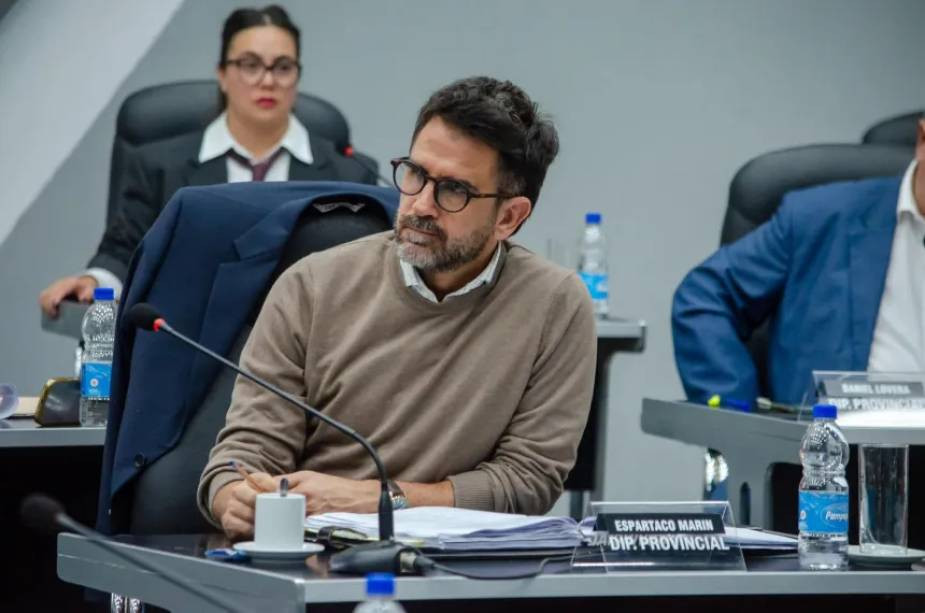
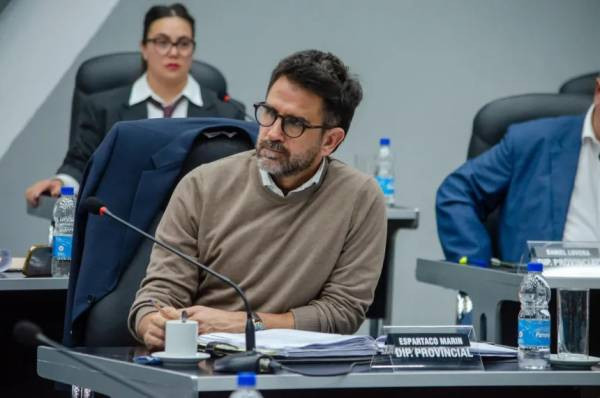
El diputado provincial Espartaco Marín cuestionó el esquema financiero presentado por el Banco de La Pampa, al advertir que aplica la tasa de interés máxima, carece de tope por índice salarial y deja fuera de cobertura las obras de construcción y refacción.
El legislador provincial Espartaco Marín expresó públicas objeciones sobre los lineamientos operativos de las recientes líneas de préstamos hipotecarios lanzadas por el Banco de La Pampa. Mediante un análisis de la presentación oficial, el diputado confrontó las exigencias de la institución bancaria con los ejes fundamentales de la iniciativa legislativa que impulsa su sector para simplificar el acceso y la cancelación de viviendas en el territorio provincial.
Entre los cuestionamientos centrales, Marín indicó que, aunque se estableció un tope que impide que la cuota exceda el 25% de los sueldos de los tomadores, esta disposición obedece a mandatos regulatorios del Programa de Licitación del Banco Central de la República Argentina y no a una medida voluntaria del diseño provincial.
Aspectos financieros y falta de bonificaciones
Respecto al sistema de actualización mediante Unidades de Valor Adquisitivo (UVA), el diputado cuestionó que se haya omitido la inclusión de un tope vinculado al Coeficiente de Variación Salarial (CVS) para morigerar el impacto de la inflación sobre los salarios, lo que dejará los pagos atados al índice sin un freno protector.
En la misma línea, criticó que el organismo bancario cobre el interés máximo permitido, establecido en un 7,5% por encima de la cotización UVA, sin utilizar utilidades de la entidad para bonificar puntos porcentuales de la operatoria. También advirtió la falta de un plazo de gracia inicial que prevenga que los beneficiarios deban afrontar de manera simultánea la primera cuota y el monto del alquiler durante el proceso de mudanza.
Alcances acotados y exigencias de ingreso
Por otro lado, el parlamentario detalló las restricciones operativas del programa, especificando que se limita únicamente a la adquisición de inmuebles terminados, dejando afuera los créditos orientados a la edificación desde cero, la ampliación o la remodelación de propiedades ya existentes.
Adicionalmente, cuestionó que el plazo límite de cancelación se haya establecido en 20 años —mientras que otros bancos del sistema otorgan hasta tres tramos de una década—, la imposición de que el tomador cubra los costos de conformación de la hipoteca, el financiamiento de hasta el 75% del precio total de la propiedad y la exigencia de poseer doce meses de antigüedad en el conjunto de servicios de la entidad.
Al concluir su evaluación, Marín reafirmó la continuidad de su propuesta legislativa en la Cámara de Diputados provincial con el propósito de alcanzar un mecanismo hipotecario que ofrezca condiciones de acceso más flexibles para los hogares pampeanos.
Comentarios de lectores 0
Todavía no hay comentarios. Podés ser el primero en opinar.
Dejá tu comentario