El Gobierno nacional retira el impuesto a las Ganancias para las inversiones en CEDEAR incluidos en el proyecto de Ley de Competitividad Financiera
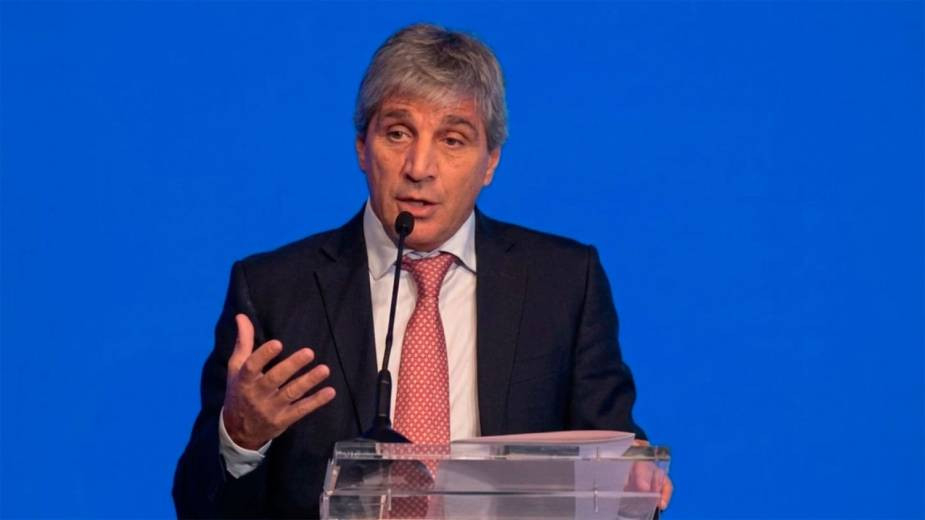
La administración del presidente Javier Milei decidió dar marcha atrás con la iniciativa de gravar las operaciones con Certificados de Depósito Argentinos, luego de que el Ministerio de Economía confirmara que se trató de un error en la inclusión del texto.
El Gobierno nacional decidió dar marcha atrás con la propuesta de cobrar el impuesto a las Ganancias sobre las operaciones con CEDEAR, uno de los instrumentos financieros más elegidos por los ahorristas en el país. La medida formaba parte del proyecto de Ley de Competitividad Financiera remitido por el Poder Ejecutivo al Congreso, pero finalmente será suprimida.
La inclusión de la iniciativa había generado debate en el ámbito financiero y inquietud entre los inversores, dado que preveía anular una franquicia impositiva vigente para estos certificados, los cuales posibilitan operar en territorio argentino con acciones y otros títulos cotizantes en el extranjero.
Voceros del Ministerio de Economía explicaron que el apartado se había filtrado por error y correspondía a una redacción preliminar del texto.
"Quedó de un borrador viejo. Se va a retirar", manifestaron desde el área que lidera el ministro Luis Caputo. En la misma línea se expresó Felipe Núñez, director del Banco de Inversión y Comercio Exterior (BICE) y asesor del titular del Palacio de Hacienda, quien ratificó públicamente que el artículo sería eliminado.
Alcances del proyecto original y el impacto en los CEDEAR
El texto inicial de la reforma contemplaba una modificación sobre el artículo 26 de la Ley de Impuesto a las Ganancias para igualar el tratamiento tributario de los resultados obtenidos mediante CEDEAR con el de los activos externos subyacentes.
El cambio se basaba en un mecanismo de transparencia fiscal —conocido como look-through— para que la carga impositiva dependiera directamente del activo de origen y no del vehículo de inversión. Asimismo, la normativa preveía que el alcance afectara a los certificados comprados a partir del 31 de octubre de 2026. Los argumentos del borrador indicaban que se buscaba equiparar las condiciones entre la compra directa de títulos extranjeros y la adquisición de los mismos activos a través del mercado local, un punto sobre el cual el tributarista Sebastián Domínguez había advertido que la alícuota potencial podría haber trepado al 15%.
Funcionamiento y relevancia de los instrumentos
Los Certificados de Depósito Argentinos otorgan la posibilidad de invertir localmente en corporaciones y activos de bolsas internacionales sin la necesidad de gestionar cuentas en el exterior. Mediante sociedades de Bolsa, los inversores acceden a firmas globales como Apple, Microsoft, Amazon y Coca-Cola, entre otras.
La valuación de estos instrumentos se rige por el rendimiento internacional del activo y por la cotización del dólar financiero, consolidándose como una herramienta clave para la diversificación de carteras. Tras la resolución oficial de descartar el artículo, las operaciones con CEDEAR mantendrán su condición actual y no sufrirán el nuevo gravamen previsto en el borrador.
El futuro de la Ley de Competitividad Financiera
La supresión de este apartado específico no altera el curso del resto del proyecto de Ley de Competitividad Financiera, una normativa compuesta por aproximadamente 240 artículos destinados a transformar el sistema financiero.
La propuesta oficialista incluye la ampliación de instrumentos de crédito, la integración de activos digitales y tecnologías de negociación innovadoras, la revisión del sistema de garantías y la habilitación de operaciones en mercados regulados para ciertos certificados de plazos fijos. Del mismo modo, contempla innovaciones para el financiamiento PyME y el uso de activos como respaldo para créditos, iniciativas que ahora continuarán su debate y tratamiento legislativo en el Congreso.





Comentarios de lectores 0
Todavía no hay comentarios. Podés ser el primero en opinar.
Dejá tu comentario