El Superior Tribunal de Justicia rechazó un recurso de inconstitucionalidad presentado por una estación de servicio santarroseña que intentaba eludir el pago previo de un tributo comunal. El máximo tribunal ratificó que las excepciones a esta regla exigen una demostración contable fehaciente de insolvencia.
La Sala C del Superior Tribunal de Justicia (STJ) de La Pampa dictó una resolución que consolida la doctrina sobre el principio del solve et repete —la obligación de cancelar las deudas impositivas antes de poder objetarlas en la justicia— y la necesidad de respaldar con elementos financieros cualquier dispensa.
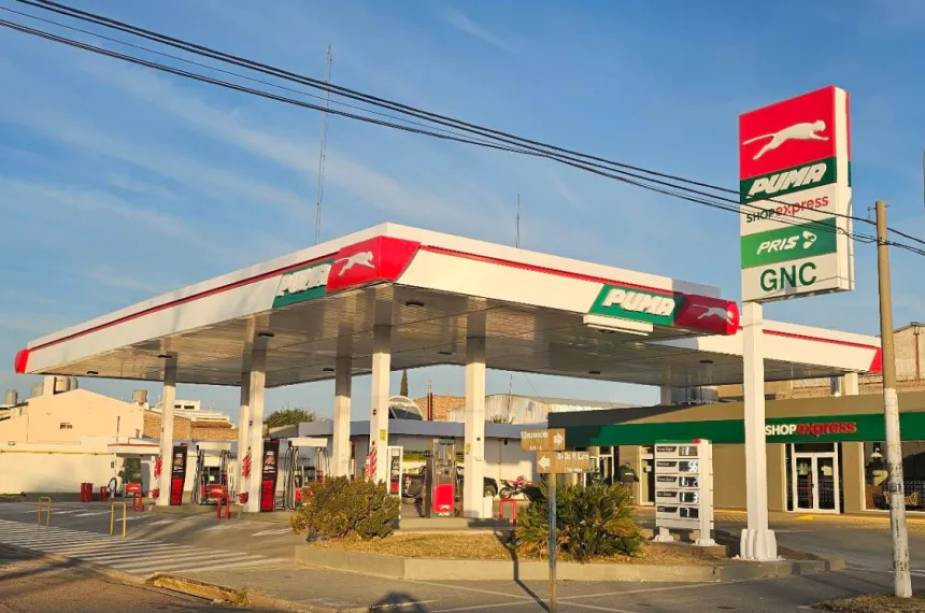
El pronunciamiento, fechado el 8 de septiembre de 2026, desestimó la demanda impulsada por la firma "Del Valle GNC S.R.L.", una estación de servicio con operaciones en Santa Rosa. La compañía buscaba frenar el pago de un tributo local sin cumplir con el requisito previo estipulado por la legislación vigente.
El origen del conflicto y los montos en disputa
La controversia comenzó a raíz de una fiscalización llevada adelante por la Municipalidad de Santa Rosa, procedimiento que culminó en la determinación de una deuda vinculada a la Tasa por Inspección de Seguridad e Higiene (TISH).
El municipio reclamaba la suma de $3.536.954,27 en concepto de capital tributario, a lo que se añadió una multa del 100%, elevando la pretensión fiscal total a $7.073.908,54.
Al intentar llevar el caso ante los estrados judiciales para cuestionar la liquidación, la firma se topó con la barrera legal del solve et repete. Dicha exigencia se encuentra estipulada en:
- El artículo 17 del Código Procesal Contencioso Administrativo pampeano (NJF 952/79).
- El artículo 39 septies de la Ordenanza Fiscal de Santa Rosa (modificada por la Ordenanza 6985/23).
Ambos plexos normativos disponen que, como condición ineludible para habilitar la vía judicial contra un tributo estatal, el contribuyente debe abonar previamente el monto exigido. Frente a esta traba, la estación de servicio promovió un incidente de inconstitucionalidad.
En su presentación, los representantes de la empresa argumentaron que la exigencia conculcaba derechos y garantías consagrados en la Constitución Nacional, tales como la tutela judicial efectiva, la propiedad privada y la defensa en juicio (artículos 14, 17 y 18). Asimismo, tildaron el requisito de "absurdo", al advertir que las ordenanzas de origen se discutían en paralelo en otro expediente y que afrontar el pago representaba un escollo insalvable para su estructura financiera.
La postura comunal y el dictamen fiscal
Al contestar el traslado correspondiente, los apoderados de la Municipalidad de Santa Rosa solicitaron que el planteo fuera desestimado. En su réplica, introdujeron una precisión técnica fundamental: la normativa local únicamente exige el depósito previo del capital en concepto de gravamen (los $3.536.954,27), excluyendo del alcance a las multas aplicadas.
Asimismo, remarcaron que el solve et repete cuenta con plena validez constitucional y que su dispensa reviste un carácter estrictamente extraordinario, limitado a aquellos contribuyentes que logren acreditar mediante pruebas objetivas una situación concreta de imposibilidad económica o patrimonial.
En idéntica sintonía se expresó la Procuración General de la Provincia mediante un dictamen. El organismo subrayó que la inconstitucionalidad constituye un remedio de "última ratio" y advirtió que la empresa omitió adjuntar balances, declaraciones juradas de ingresos o pericias contables que reflejasen un verdadero estado de ahogo financiero.
Los argumentos del Máximo Tribunal
Al evaluar las actuaciones, los integrantes de la Sala C explicaron que el principio del pago previo responde a imperativos de interés público, asegurando que el Estado disponga con celeridad de los recursos indispensables para proveer a sus funciones esenciales.
El cuerpo tribunalicio ratificó que la regla no es inconstitucional per se ni vulnera el derecho de defensa. Si bien la jurisprudencia contempla excepciones ante supuestos de imposibilidad inculpable de pago —remitiéndose a antecedentes locales como los casos "Luque", "Farina" e "Hijos de José Retegui S.R.L."—, el tribunal recordó que en todos ellos los demandantes habían demostrado su falta de liquidez o patrimonio a través de informes contables o cierres de actividad.
El peso de las pruebas
El eje central de la sentencia giró en torno a la deficiencia probatoria de la firma demandante. Los magistrados recalcaron que la eximición del pago previo no opera de forma automática ni frente a alegaciones genéricas de perjuicio.
Del análisis del expediente se desprende que Del Valle GNC se limitó a incorporar documentación correspondiente al trámite administrativo previo —tales como notificaciones, actas y recursos—, pero prescindió de aportar estados contables o declaraciones juradas que expusieran su realidad económica. Además, el STJ puntualizó que la existencia de un litigio paralelo donde se discuten las ordenanzas de base no suspende de manera automática la exigibilidad de la deuda tributaria.
En consecuencia, el Superior Tribunal de Justicia resolvió rechazar íntegramente el planteo de inconstitucionalidad e inaplicabilidad deducido por la estación de servicio, cargando las costas del proceso a la parte perdedora.
Comentarios de lectores 0
Todavía no hay comentarios. Podés ser el primero en opinar.
Dejá tu comentario