Ratifican una multa millonaria al Banco de La Pampa por una estafa virtual
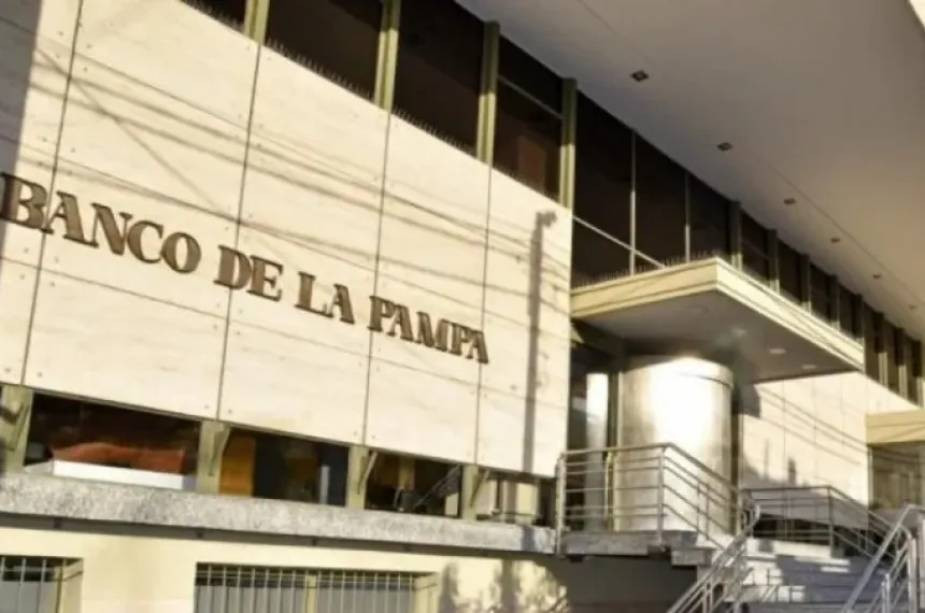
La Cámara de Apelaciones de Santa Rosa confirmó una sanción de $1.450.000 aplicada por Defensa del Consumidor a la entidad bancaria, tras determinar que la entrega involuntaria de claves por parte de una clienta no la exime de su responsabilidad de brindar seguridad y detectar operaciones inusuales.
La Sala 3 de la Cámara de Apelaciones en lo Civil, Comercial, Laboral y de Minería de Santa Rosa ratificó en su totalidad una multa impuesta contra el Banco de La Pampa S.A. El pronunciamiento, emitido el 9 de octubre de 2026 bajo la actuación unipersonal de la jueza Carina M. Ganuza, rechazó el recurso directo presentado por la entidad financiera y validó la Disposición N.º 46/26 de la Dirección General de Defensa del Consumidor provincial.
La sanción económica original de $1.450.000 se originó a raíz del vaciamiento de la caja de ahorro de una clienta, afectada por una maniobra de manipulación telefónica y digital. El fallo judicial establece un precedente clave sobre las obligaciones de prevención, información y seguridad que deben cumplir los bancos en entornos virtuales.
El origen de la estafa: de Facebook al cajero automático
El expediente administrativo N.º 12259/23 comenzó el 23 de junio de 2023, luego de la denuncia presentada por Silvia Elena Fibiger ante el organismo de defensa del consumidor en La Pampa. La víctima relató que intentó vender una computadora personal publicada en Facebook y fue contactada por una supuesta interesada en adquirirla mediante transferencia bancaria.
La conversación continuó en WhatsApp con la presunta pareja de la compradora, quien le indicó a la vendedora que concurriera a un cajero automático para verificar la acreditación del dinero. Como la transferencia no aparecía en pantalla, la llamada fue derivada con un tercero que se identificó como el hermano de la compradora. Mediante ardides orientados a supuestamente "habilitar la transferencia entre bancos distintos", los defraudadores lograron que la máquina emitiera dos tickets, le exigieron a la mujer que dictara su usuario y clave token, y le ordenaron no volver a insertar su tarjeta.
Al perder el acceso a su homebanking, la damnificada se dirigió presencialmente a la sucursal bancaria, donde el personal le informó que se habían realizado tres transacciones no autorizadas desde su cuenta por un total de $2.800.000, lo que consumó el vaciamiento total de sus ahorros.
El proceso administrativo y el recurso judicial
El reclamo transitó el procedimiento administrativo previsto por la Ley N.º 24.240 de Defensa del Consumidor. El 1 de diciembre de 2025, la Dirección General de Defensa del Consumidor de La Pampa imputó al Banco de La Pampa S.E.M. por infringir los artículos 4º (deber de información), 5º (protección al consumidor), 6º (cosas y servicios riesgosos) y 19 (prestación de servicios) de dicha normativa. Posteriormente, el 11 de febrero de 2026, se dictó la Disposición Sancionatoria N.º 46/26 con la multa monetaria.
Tras abonar el monto bajo protesto, los representantes legales del banco interpusieron un recurso directo amparándose en el artículo 45 de la Ley 24.240 y citando antecedentes jurisprudenciales como el fallo "Flores Automotores" de la Corte Suprema y "Telefónica Móviles" del Superior Tribunal de Justicia de La Pampa. Con la elevación de las actuaciones, el expediente se transformó en causa judicial.
En su defensa, la institución bancaria solicitó la nulidad del acto administrativo por falta de motivación, argumentó que su sistema funcionó correctamente y sostuvo que la entrega de credenciales por parte de la usuaria configuraba el supuesto de "hecho de la víctima" previsto en el artículo 1729 del Código Civil y Comercial, al tiempo que remarcó que no se le puede exigir una obligación de "riesgo cero".
Fundamentos del fallo: deber de seguridad objetivo
La jueza Carina Ganuza rechazó los planteos de la entidad y confirmó la sanción imponiendo las costas a la parte vencida. La magistrada fundamentó que el deber de seguridad en el sector bancario posee un carácter objetivo y reforzado, amparado en los artículos 5, 6 y 40 de la Ley de Defensa del Consumidor y en el artículo 42 de la Constitución Nacional.
En la resolución se destacó que la vulneración del consentimiento de la clienta mediante engaños no exime al banco de su responsabilidad ni quiebra el nexo causal. Asimismo, la sentencia señaló que la entidad omitió poner en marcha controles preventivos para detectar y bloquear tres operaciones inusuales y simultáneas hacia destinatarios desconocidos, cuyos montos diferían ampliamente de la operatoria habitual de la usuaria.
La resolución concluyó que, al reemplazar la atención presencial por plataformas automatizadas impulsadas por las propias empresas, los bancos deben cargar con los riesgos inherentes a la operatoria digital. Finalmente, la Justicia ratificó la multa al considerar que el perjuicio económico ocasionado a la usuaria superaba con creces la penalización aplicada, ponderando además la posición dominante del banco en el mercado.
Comentarios de lectores 0
Todavía no hay comentarios. Podés ser el primero en opinar.
Dejá tu comentario